
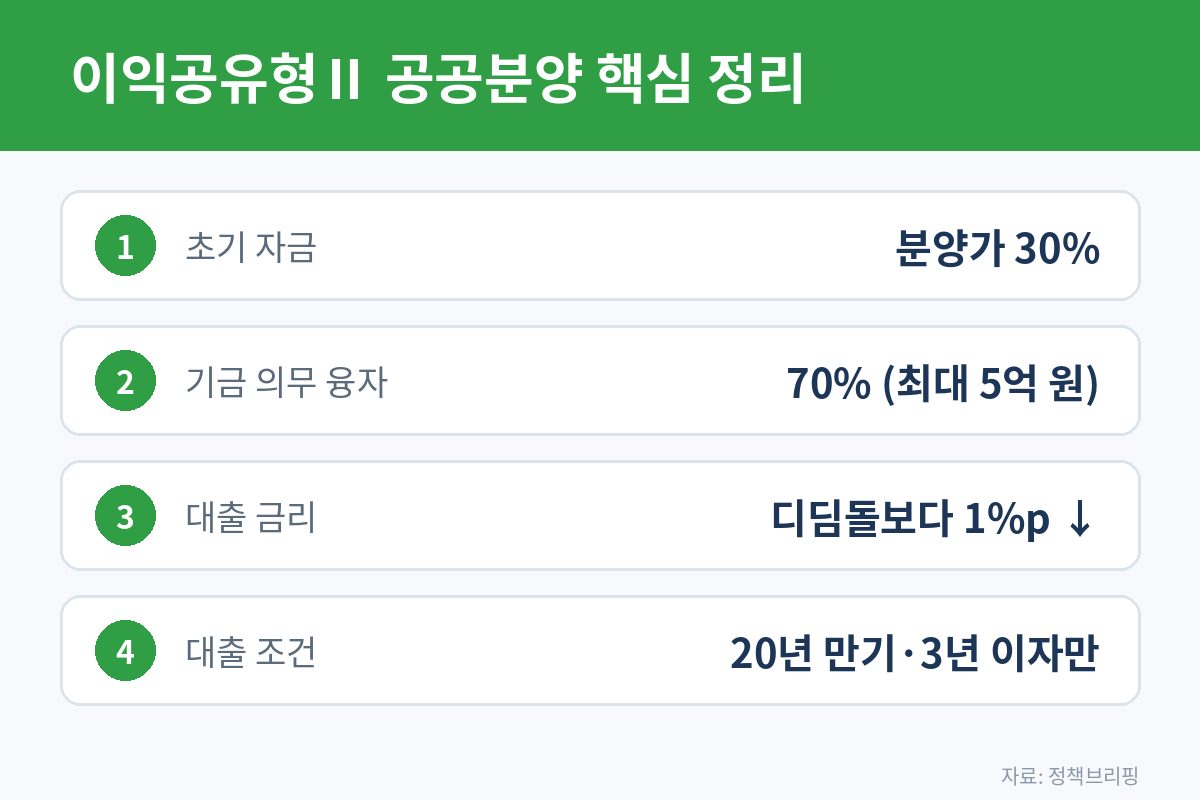
이익공유형Ⅱ 공공분양 모델 도입이 추진돼요. 국토교통부는 9일 정책브리핑 카드뉴스로 집값의 30%만 있으면 내 집을 마련할 수 있는 새 공공분양 방식을 소개했어요.

초기 부담은 확 낮추고, 나중에 생기는 시세차익은 주택도시기금과 나누는 구조예요. 지난 8월 13일 발표된 「도심 공급 신속화 방안」에 담긴 ‘부담가능한 공공분양’의 두 번째 모델이에요.

이익공유형Ⅱ, 집값 30%만 있으면 되나요
네, 핵심은 분양가의 70%(최대 5억 원)까지 주택도시기금에서 의무적으로 융자해 준다는 점이에요. 수분양자는 나머지 30%만 마련하면 돼요.
국토부는 수도권 공공분양 평균 분양가 5억 1,000만 원(전용 55㎡ 기준)을 예로 들었어요. 이 경우 1억 5,300만 원만 있으면 내 집 마련이 가능하다고 설명했어요.

주택기금 연계대출 금리와 조건
대출 금리는 같은 조건의 디딤돌 대출 기본금리보다 항상 1%p 낮게 적용돼요. 우대금리도 최대 0.5%p까지 더 받을 수 있어요.
만기는 20년이고, 처음 3년은 이자만 내면 돼요. 입주 초기 원리금 부담을 줄여 주는 장치예요.
다만 금리 하한은 있어요. 대출 약정 시점의 디딤돌대출 최저 금리보다 낮아지지는 않아요.

시세차익은 어떻게 나누나요
집을 팔거나 대출을 모두 갚으면 그때 차익을 정산해요. 나누는 기준은 대출 평균잔액 비율이에요.
대출을 일찍, 많이 갚을수록 평균잔액이 줄어 기금과 나누는 몫도 작아지는 구조예요. 여유가 생길 때마다 상환하면 본인 몫을 늘릴 수 있어요.
이익공유형Ⅰ과 뭐가 다른가요
가장 큰 차이는 매각 자유도예요. 기존 이익공유형Ⅰ은 공공에 감정가의 70%로 되파는 환매만 가능했어요.
이익공유형Ⅱ는 전매제한 기간이 끝나면 시장에서 자유롭게 팔 수 있어요. 또 집을 팔지 않아도 대출을 다 갚으면 언제든 차익을 정산하고 온전히 내 집으로 가질 수 있어요.
| 구분 | 이익공유형Ⅰ | 이익공유형Ⅱ |
|---|---|---|
| 매각 방식 | 공공에 환매만 가능 | 전매제한 후 시장 매각 자유 |
| 매각 가격 | 감정가의 70% | 시장 가격 |
| 초기 자금 | – | 분양가 30% |
| 기금 대출 | – | 분양가 70%(최대 5억 원) 의무 융자 |
| 차익 정산 | 환매 시 | 매각 또는 대출 완납 시, 평균잔액 비율로 |

지분적립형과 함께 보면 좋아요
부담가능한 공공분양의 첫 번째 모델은 분양가 25%로 입주해 20년간 지분을 늘려 가는 지분적립형 주택이에요. 12월 고양창릉에서 첫 공급이 예정돼 있어요.
지분적립형 내용은 분양가 25%만 내고 입주…고양창릉 ‘지분적립형 주택’ 12월 첫 공급 기사에서 자세히 볼 수 있어요.
이익공유형Ⅱ는 아직 법적 근거가 없어 관련 법령을 개정한 뒤 도입될 예정이에요. 국토부는 실수요자를 위해 부담가능한 공공분양주택을 점차 늘려 가겠다고 밝혔어요.
답글 남기기